

Seguro personal vs. comercial para tu troca: cuál necesitas
Puntos clave
- Usar tu troca para trabajo, aunque sea de vez en cuando, cambia el tipo de seguro que necesitas.
- Si tienes un accidente trabajando y solo tienes póliza personal, la aseguradora puede negarte el pago por completo.
- La diferencia de precio entre una póliza personal y una comercial suele ser menor de lo que la gente piensa, comparada con el riesgo de quedarte sin cobertura.
Llevo años platicando con clientes que llegan a mi oficina con la misma cara de confusión: “Oye, ¿mi troca necesita seguro comercial o con el personal ya la libro?” Y la verdad es que no los culpo. Es una de las preguntas que más me hacen, y también una de las que, si se contesta mal, puede terminar costándote miles de dólares el día que menos lo esperas.
Trabajo todos los días ayudando a familias y pequeños negocios a proteger sus vehículos, y las trocas son un caso especial. No son un carro cualquiera. Para muchos de mis clientes, la troca es la herramienta de trabajo, el sustento de la familia, y al mismo tiempo el vehículo en el que llevan a los niños a la escuela el sábado. Esa doble vida es justo lo que complica la decisión entre un seguro personal y uno comercial.
Hoy quiero explicarte, con ejemplos reales de lo que veo en mi día a día, cómo saber cuál te toca a ti, qué pasa si eliges mal, y cuánto te puede costar hacerlo bien.
¿Por qué esto no es un detalle menor?
Antes de entrar en definiciones, déjame contarte algo que pasa más seguido de lo que crees. Un cliente compra una póliza personal para su troca porque es más barata, y unos meses después la usa para hacer entregas de material de construcción los fines de semana. Todo va bien... hasta que tiene un accidente. En ese momento, la aseguradora investiga, ve que el vehículo se estaba usando para trabajo, y le niega el pago del siniestro por completo.
No es que la aseguradora sea mala onda. Es que las pólizas de seguro de auto personal están diseñadas, calculadas y con precio para un tipo de riesgo distinto al comercial. Cuando usas tu troca para generar ingresos, el riesgo cambia, y por eso la cobertura también tiene que cambiar.
Seguro personal: ¿cuándo es suficiente?
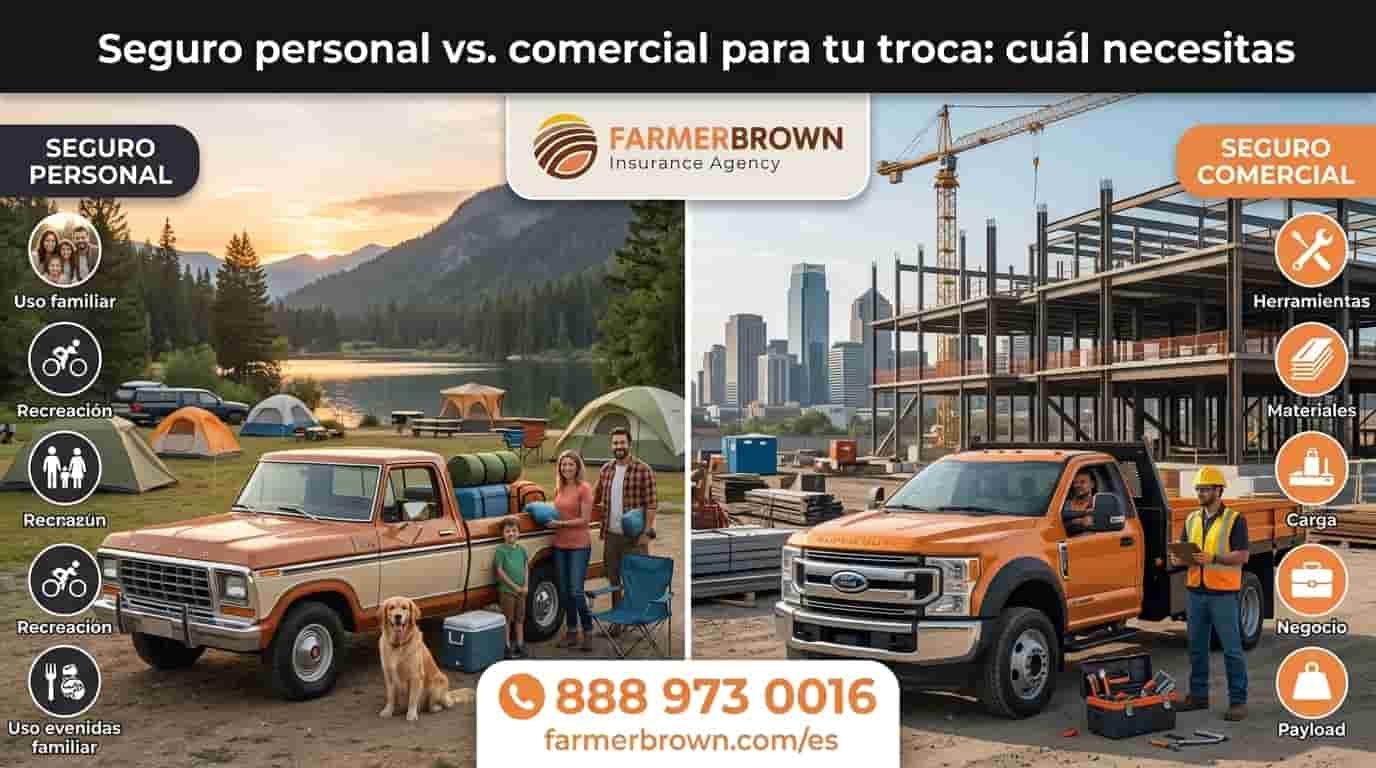
El seguro personal es el que la mayoría de la gente conoce. Cubre tu troca cuando la usas para lo típico: ir al trabajo, hacer mandados, llevar a la familia de paseo, ir a la escuela de los niños. Si tu troca nunca sale de ese uso cotidiano, un seguro personal bien armado te puede dar toda la protección que necesitas, y normalmente a un costo más accesible que el comercial.
Aquí van algunas señales de que el seguro personal te queda bien:
- Usas la troca solo para actividades personales y familiares.
- No cobras por transportar personas, mercancía o materiales.
- No usas la troca para trabajos de contratista, mudanzas, jardinería, entregas o negocio propio.
- No traes rótulos, logotipos o publicidad de un negocio en el vehículo.
- El vehículo no está registrado a nombre de una empresa.
Si te identificaste con esta lista, probablemente el seguro personal te resuelve. Pero si alguna de estas cosas te suena familiar aunque sea “de vez en cuando”, ahí es donde empezamos a hablar de comercial.
Seguro comercial: ¿cuándo lo necesitas de verdad?
El seguro comercial entra en juego cuando tu troca se convierte en una herramienta de trabajo, no solo un medio de transporte. Y aquí quiero ser bien claro contigo: no importa si usas la troca para tu negocio “solo los fines de semana” o “nada más para ayudarle a un compadre”. Si generas ingresos con ella, o la usas de forma regular para actividades de trabajo, necesitas cobertura comercial.
Casos comunes que veo constantemente en mi oficina:
- Contratistas que cargan herramienta, materiales o escaleras (ver seguro para contratistas).
- Personas que hacen mudanzas o fletes.
- Negocios de jardinería o paisajismo.
- Trocas usadas para remolcar trailers de trabajo o maquinaria (ver seguro de camiones comerciales).
- Choferes que hacen entregas, ya sea de comida, paquetería o mercancía.
- Vehículos registrados a nombre de un negocio o LLC.
La diferencia clave es esta: el seguro comercial está diseñado pensando en que tu troca va a estar en la calle más horas, cargando más peso, en más rutas distintas y, muchas veces, manejada también por empleados. Eso implica más riesgo, y por eso también implica coberturas más amplias, como responsabilidad civil más alta, cobertura de carga y protección para terceros que trabajan contigo.
¿Cuánto vale una aseguranza comercial?
Esta es, sin duda, la pregunta que más escucho después de explicar la diferencia. Y te voy a ser honesto: no hay una sola respuesta que le sirva a todo mundo, porque el precio de una póliza comercial depende de varios factores que se combinan de manera distinta para cada persona.
Entre los factores que más peso tienen están:
- El tipo de uso de la troca. No es lo mismo usarla para entregas ligeras que para cargar material pesado de construcción todos los días.
- El peso y tamaño del vehículo. Una troca de trabajo pesada generalmente cuesta más asegurar que una compacta.
- Cuántas millas manejas al año. A más uso, más exposición al riesgo, y eso se refleja en el precio.
- Tu historial de manejo. Igual que en el seguro personal, tener un buen récord te ayuda a conseguir mejores tarifas.
- Los límites de cobertura que elijas. Más protección para ti, tus empleados y terceros generalmente significa una prima más alta, pero también mucha más tranquilidad.
- Si necesitas cobertura adicional, como carga transportada, equipo instalado en la troca, o cobertura para empleados que también la manejan.
Por experiencia, puedo decirte que muchos de mis clientes se sorprenden cuando ven que la diferencia entre una póliza personal y una comercial no es tan grande como pensaban, sobre todo cuando se compara contra el riesgo real de quedarse sin cobertura el día de un accidente. He tenido casos donde la diferencia mensual es apenas de unos cuantos dólares, pero la diferencia en protección es abismal.
Lo que sí te puedo garantizar es esto: el precio “genérico” que ves en anuncios o páginas de internet casi nunca refleja tu situación real. Cada negocio, cada troca y cada uso son distintos, y por eso la única forma de saber cuánto te costaría realmente es haciendo una cotización personalizada con alguien que revise tu caso a detalle.
Lo que pasa si te equivocas de póliza
Quiero ser directo contigo porque prefiero que lo sepas antes de que te pase, no después. Si tienes un accidente usando tu troca para trabajo y solo cuentas con póliza personal, lo más probable es que la aseguradora rechace el reclamo. Eso significa que tú tendrías que pagar de tu bolsillo:
- Los daños a tu propia troca.
- Los daños al vehículo de la otra persona.
- Gastos médicos de los involucrados, si los hay.
- Posibles demandas legales si alguien resulta lesionado.
He visto casos donde una sola mala decisión de este tipo pone en riesgo no solo el vehículo, sino el negocio completo de la persona. Y lo más triste es que casi siempre se pudo evitar con una simple llamada para revisar la póliza correcta desde el principio.
Cómo saber, sin duda, cuál te toca a ti
Con todo lo que te acabo de platicar, aquí va mi recomendación honesta: si tienes cualquier duda sobre si tu uso cuenta como personal o comercial, no lo adivines. Es una de esas decisiones donde vale más prevenir que lamentar, porque el costo de una mala decisión siempre va a ser mayor que el costo de una llamada de cinco minutos para aclararlo.
En mi experiencia, la mejor forma de decidir es platicando tu caso específico con un agente que conozca bien ambos tipos de póliza, revise cómo usas tu troca en la vida real, y te arme una cotización a tu medida. No se trata de venderte la póliza más cara, sino la que realmente te protege sin que pagues de más por coberturas que no necesitas.
¿Cuál es la compañía de seguros de auto más barata?
Esta pregunta me la hacen casi a diario, y entiendo perfecto por qué: todos queremos pagar lo justo, ni un centavo de más. Pero aquí va la verdad que pocos te dicen: no existe una sola compañía que sea “la más barata” para todo mundo. La aseguradora más económica para tu vecino puede no serlo para ti, porque el precio depende de tu troca, tu historial, tu uso del vehículo y las coberturas que necesitas.
Lo que sí puedo hacer por ti es algo mucho más útil que darte un nombre al azar: comparar varias compañías serias y confiables, y encontrar contigo la opción que realmente te convenga, ya sea seguro personal o comercial para tu troca.
Conclusión
En resumen: si tu troca solo se usa para lo cotidiano, un seguro personal te protege bien y a mejor precio. Pero si la usas —aunque sea a veces— para generar ingresos, necesitas seguro comercial, porque de lo contrario arriesgas que te nieguen el pago justo el día que más lo necesitas. Ante la duda, la decisión más segura siempre es platicar tu caso específico con un agente antes de que ocurra un accidente.
Si después de leer todo esto todavía no estás seguro de cuál te conviene, o simplemente quieres confirmar que estás pagando lo justo por la protección correcta, este es el momento de dar el siguiente paso. Llámanos hoy mismo y con gusto te hacemos una cotización sin costo ni compromiso. En unos minutos revisamos tu caso, comparamos opciones entre varias aseguradoras, y te decimos exactamente qué necesitas y cuánto te costaría.
No dejes que una mala decisión de seguro ponga en riesgo tu troca, tu negocio o tu tranquilidad. Contáctanos ahora mismo y consigue tu cotización personalizada: estamos para ayudarte a proteger lo que con tanto esfuerzo has trabajado.
Preguntas frecuentes
¿Cómo sé si mi troca necesita seguro comercial?
Si la usas para generar ingresos —aunque sea de forma ocasional, como hacer fletes los fines de semana o cargar herramienta de trabajo— necesitas seguro comercial. Si solo la usas para actividades personales y familiares, el seguro personal normalmente es suficiente.
¿Qué pasa si tengo un accidente usando mi troca para trabajo y solo tengo póliza personal?
Lo más probable es que la aseguradora rechace el reclamo por completo, dejándote a ti con los daños a tu troca, los daños al otro vehículo, los gastos médicos y posibles demandas legales.
¿El seguro comercial es mucho más caro que el personal?
No necesariamente. La diferencia de precio suele ser menor de lo que la gente imagina, y muchas veces representa solo unos cuantos dólares al mes frente al riesgo real de quedarte sin cobertura.
¿Puedo seguir con seguro personal si uso mi troca para trabajar “solo a veces”?
No. No importa si es “solo los fines de semana” o “nada más para ayudar a un compadre”: si generas ingresos con tu troca, necesitas cobertura comercial.
¿Cuál es la compañía de seguros de auto más barata?
No existe una sola aseguradora que sea la más barata para todo mundo; el precio depende de tu troca, tu historial y tu uso del vehículo. Lo mejor es comparar cotizaciones de varias compañías confiables para tu caso específico.


