

Seguro de Asociaciones de Condominios y HOA (Home Owners Associations)
¿Necesita seguro?
El Seguro de Asociaciones de Condominios Explicado fácilmente
El seguro para asociaciones de condominios y HOA ayuda a proteger los bienes comunes y las responsabilidades de la comunidad según las coberturas contratadas. Antes de elegir una póliza maestra, identifique qué debe asegurar la asociación y qué corresponde a cada propietario.
Las asociaciones de condominios, cooperativas y comunidades de viviendas pueden tener necesidades diferentes. Revise los documentos de la asociación, las características del inmueble y los requisitos aplicables antes de comparar propuestas.
A continuación encontrará cinco coberturas que conviene revisar, además de otras protecciones que pueden ser necesarias según los riesgos de la comunidad.

Una póliza maestra puede reunir distintas coberturas para la asociación. Confirme qué incluye cada propuesta y qué requiere un endoso o una póliza separada. No dé por hecho que un paquete comercial incorpora todas las protecciones que necesita su comunidad.
Solicite una cotización de seguro para condominios y HOA
"*" señala los campos obligatorios
Comparta los datos de su asociación para solicitar una cotización. Revisaremos las características del inmueble y las coberturas solicitadas para comparar opciones. El precio, las condiciones y la disponibilidad dependerán de la evaluación de la aseguradora.
El seguro para asociaciones de condominios está diseñado para:
- Asociaciones de propietarios (HOA).
- Asociaciones secundarias.
- Asociaciones estacionales.
- Asociaciones de tiempo compartido (timeshare).
Las coberturas más importantes al adquirir una póliza maestra de seguro:
1. Cobertura de Propiedad
Es importante que adquiera suficiente cobertura para reemplazar su edificio. El costo de reemplazo no es el valor de mercado de todas las unidades juntas, sino el costo real de reconstrucción del edificio.
Nuestra agencia le ofrece un análisis gratuito del costo de reemplazo, o puede utilizar herramientas como Marshall & Swift para realizar su propio cálculo en pocos pasos.

El costo de reconstrucción de un condominio puede variar considerablemente según su ubicación, materiales, antigüedad, características estructurales y costos actuales de construcción. Para establecer una cobertura adecuada, es recomendable realizar una valoración actualizada del costo de reemplazo del edificio. Este valor puede variar según el estado, el tipo de construcción y el nivel de acabados.
Es importante asegurar su propiedad con base en el costo de reemplazo, no en el valor de mercado.
El alcance de la póliza maestra depende de sus condiciones y de los documentos de la asociación. Confirme qué elementos estructurales, instalaciones, acabados interiores y mejoras debe asegurar cada parte. Los términos Walls-In y Walls-Out no sustituyen esa revisión.
Una póliza individual HO-6 puede complementar la póliza maestra para proteger las pertenencias, la responsabilidad personal y los elementos de la unidad que correspondan al propietario.
2. Cobertura de Responsabilidad Civil General
Puede responder a reclamaciones cubiertas por lesiones o daños a terceros atribuibles a la asociación. Compare el límite por ocurrencia, los agregados aplicables y las exclusiones. Los límites de $1,000,000 y $2,000,000 son una posible configuración, no una garantía de cobertura ni una obligación universal.
3. Fianza de Fidelidad / Deshonestidad de Empleados
Revise la protección frente al robo o apropiación de fondos de la asociación. Confirme si incluye empleados, administradores externos y miembros de la junta, además de los límites y controles exigidos.
4. Cobertura de Responsabilidad para Directores y Oficiales (D&O)
Puede ayudar frente a reclamaciones por presuntos actos incorrectos en la gestión de la asociación e incluir gastos de defensa según la póliza. Revise quién está asegurado, los límites y las exclusiones; una comunidad pequeña también puede estar expuesta a estas reclamaciones.
5. Cobertura de la Ordenanza de Construcción
Esta cobertura le permite reconstruir conforme a los códigos actuales de construcción, lo cual es especialmente importante en edificios antiguos donde las normativas han cambiado con el tiempo.
Es particularmente relevante si, en el futuro, su edificio debe reconstruirse incluyendo sistemas como rociadores contra incendios (sprinklers).

ADVERTENCIA
Necesitará comprar una póliza de propietario de condominio o una póliza HO-6 en la jerga de los seguros. Esto protege su propiedad personal. Sus bienes personales son sus muebles, aparatos electrónicos, ropa y otros bienes muebles que tiene en la unidad. Su HO-6 también debe proporcionarle cobertura de responsabilidad civil general y otras coberturas, como la pérdida de uso, si por alguna razón usted no puede habitar el condominio y necesita encontrar un lugar temporal para vivir. Ninguno de estos artículos está incluido en la póliza principal.
Coberturas adicionales
También hay coberturas adicionales que debe comprar si las necesita dependiendo de su edificio y de la parte del país en la que viva. A continuación se muestran las coberturas que debe buscar:
Cobertura del alcantarillado
Si tiene un edificio con un sótano, es importante tener esto si las alcantarillas se desbordan.
Cobertura de inundación
Los daños por inundación generalmente requieren una cobertura específica. Revise las opciones disponibles para la asociación y sus propietarios, así como los requisitos aplicables al inmueble y al préstamo. No confunda la inundación con el retorno de agua por alcantarillado.
Cobertura contra terremotos
Si está en una zona propensa a los terremotos, debería tener esta cobertura.
Costo de reemplazo extendido
Esta es una gran cobertura para tener, ya que le da una protección del 10% al 25% si su edificio tiene una pérdida total y no compró suficiente cobertura de propiedad.
Propiedad personal de negocios
Esto cubre todo lo que no esté unido al edificio que la asociación posee. Esto podría cubrir artículos como sopladores de nieve y cortadoras de césped que una asociación podría poseer. La mayoría de las asociaciones más pequeñas no poseen mucha propiedad significativa y, por lo general, ésta puede ser auto asegurada.
Esto es claramente un simple resumen de las coberturas, pero esperamos que abra algunas cosas a considerar en la compra de su póliza de asociación maestra. Por favor, siéntase libre de llamarnos en cualquier momento o rellene el formulario que aparece a continuación para obtener más información. Gracias por su consideración y esperamos que la información rápida le haya sido útil.
¿Cuánto cuesta el Seguro de Asociaciones de Condominios?
El costo del seguro para asociaciones de condominios y HOA depende del valor de reconstrucción, número de unidades, ubicación, antigüedad, tipo de construcción, historial de reclamaciones y coberturas solicitadas. Compare cotizaciones con límites y deducibles equivalentes.
El tamaño de la Asociación
Esto es sencillo. Una Asociación que tiene 500 unidades pagará más que una Asociación con 4 unidades.
Tipo de construcción
La construcción en marcos es más cara de asegurar que la construcción en ladrillo no combustible que tiene divisiones de fuego apropiadas.
Historia de pérdidas
Si la Asociación ha tenido reclamos en el pasado, las primas serán más altas.
Ubicación de la propiedad
La ubicación de la propiedad tiene un gran impacto en el costo. Por ejemplo, una asociación ubicada en la costa que es golpeada por tormentas estacionales pagará más que las asociaciones ubicadas lejos de la costa.
CONSEJO PROFESIONAL
Antes de elegir una póliza, confirme cómo se calculan sus deducibles. Si un deducible es porcentual, pregunte sobre qué valor se aplica y solicite un ejemplo en dólares. Una prima menor puede implicar una aportación mayor de la asociación cuando ocurre un siniestro.
El Seguro de Asociaciones de Condominios contra el seguro de los propietarios y de los condominios
Es importante recordar que los bienes personales de los propietarios de las unidades individuales no están cubiertos por la póliza de la asociación principal. Los bienes personales son muebles, ropa, aparatos electrónicos y artículos similares ubicados en las unidades individuales.
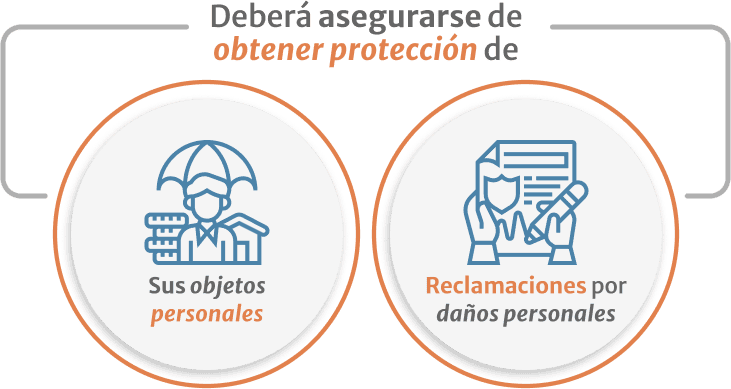
La cobertura de una lesión dentro de una unidad depende de la responsabilidad y de las condiciones de las pólizas. El seguro de la asociación no sustituye la protección individual del propietario.
Por ello, tanto en seguros de vivienda como de condominios, es fundamental contar con suficiente cobertura individual para proteger sus pertenencias y cubrir posibles reclamaciones por daños personales.
AVISO
Si un escape de agua daña su unidad o la de otro propietario, la respuesta del seguro dependerá de la causa, la responsabilidad y las condiciones de las pólizas. Revise cómo se coordinan la póliza maestra y su seguro individual.
Preguntas y respuestas frecuentes (FAQs) del seguro de Asociaciones de Condominios
¿Qué es una Asociación de Condominios o HOA?
Una Asociación de Propietarios de Viviendas o una Asociación de Condominios es una organización o desarrollo comunitario al que los miembros pagan cuotas por determinados servicios. Como propietario de una vivienda o de un condominio, usted forma parte automáticamente de la asociación. Como resultado de formar parte de la asociación, usted está sujeto a ciertas normas y reglamentos establecidos en los estatutos. Estos estatutos suelen ser aplicados por una junta elegida entre los miembros de la asociación.
Las HOA suelen tener normas sobre el mantenimiento de la vivienda. Éstas van desde asuntos triviales, como no permitir adornos en puertas y balcones, hasta la posibilidad de votar cuotas especiales para financiar mejoras de capital.
Cuando usted paga las cuotas de su HOA, ese dinero se utiliza para cubrir el mantenimiento, las mejoras y el seguro de la HOA, que también se conoce como póliza principal de su comunidad.
¿Qué es el seguro de la Asociación de Condominios y el seguro de la HOA?
Si usted es dueño de un condominio, una cooperativa o vive en una HOA con casas unifamiliares o town homes, normalmente necesita pagar dos tipos de seguro de propiedad. Estos son el seguro de casa individual o de condominio y una póliza de seguro HOA principal.
Como sabe, debe mostrar a su compañía hipotecaria una prueba de seguro si tiene un préstamo. Si vive en un condominio u otro tipo de propiedad en una HOA también tendrá que pagar su parte del seguro en las áreas comunes. Su cuota mensual paga el seguro de la HOA de la comunidad. Esto se conoce a menudo como la póliza maestra de la asociación. Protege la propiedad comunal de la asociación si se daña, además de proporcionar cobertura si las personas se lesionan en las áreas comunes.
¿Qué es cobertura paredes Adentro? (Walls-In)
Esto significa que la Asociación cubre los accesorios interiores de su unidad. Típicamente, artículos como pisos básicos, gabinetes, plomería y accesorios eléctricos están incluidos en la póliza de seguro de la Asociación de Condominios. Es importante tener en cuenta que esto normalmente sólo significa acabados de calidad para el constructor. Si tiene pisos, gabinetes y electrodomésticos de alta calidad, estos no serán reemplazados por la póliza principal. Sólo cubrirá el costo de las instalaciones básicas.
¿Qué es cobertura paredes Afuera? (Walls-Out)
Este término significa que el Seguro de la Asociación de Condominios cubre la estructura de su residencia. Sólo cubre hasta el muro de yeso. Todos los demás artículos como pisos, plomería y accesorios eléctricos, gabinetes y electrodomésticos deben ser agregados a su póliza individual de propietario.
¿Cubre el seguro de la asociación de condominios los daños por huracanes?
Depende de las coberturas contratadas. Confirme si incluye viento y granizo, qué exclusiones aplica y cómo se calcula el deducible por huracán. Los daños por inundación deben revisarse por separado. Walls-In o Walls-Out no garantiza protección frente a huracanes.
¿Cuánta cobertura necesito?
La asociación debe identificar los bienes que está obligada a asegurar y obtener una valoración actualizada de reconstrucción. Revise también los límites de responsabilidad civil y otras coberturas según los riesgos de la comunidad. Cada propietario debe comprobar qué protección individual necesita para complementar la póliza maestra.
Obtenga el ebook ahora
Todo lo que necesita saber sobre los seguros para contratistas está aquí.